La Paz, 15 de noviembre Alberto Cárdenas Paredes para Urgente.bo).- La transformación de los hábitos de pago liderada por la expansión de las billeteras móviles y el uso masivo del QR se ha convertido en el motor de cambio en la relación entre los bolivianos y el sistema financiero. Según el Informe de Estabilidad Financiera del Banco Central de Bolivia (BCB), al cierre de la gestión pasada, los pagos digitales en el sistema habían llegado a 235 por habitante con lo que se superó, de lejos, a las 4 operaciones per cápita de 2015 y a los 21 pagos de 2020.
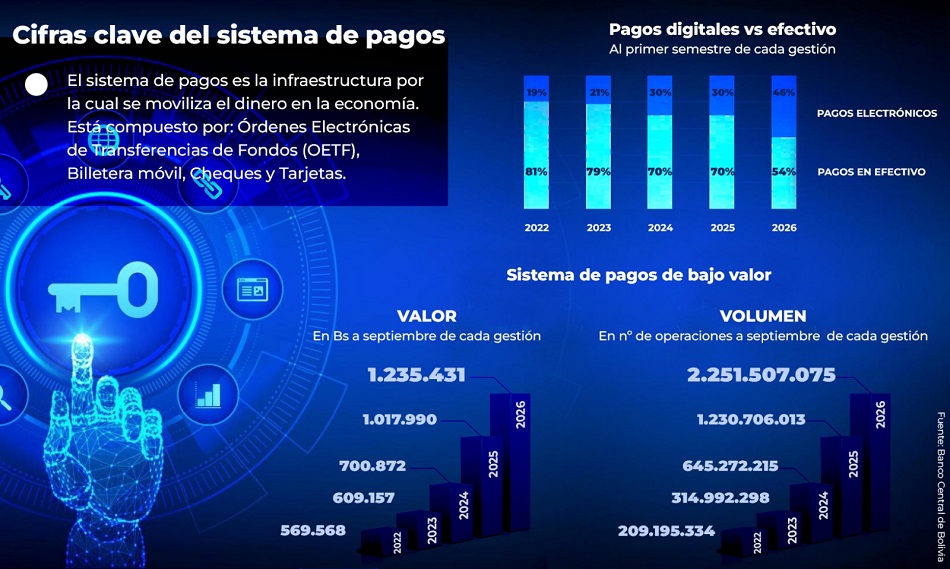
La tendencia creciente permitió que, en 2026, el país registre cifras récord de inclusión financiera. El sistema de pagos, la infraestructura por la que se moviliza el dinero en la economía nacional, da cuenta de que el volumen de operaciones por canales electrónicos escaló de 6 millones en 2015 a 1.036 millones al cierre de 2025; hasta la primera mitad de 2026, la cifra subió a 1,386 millones y escaló a 2.251 millones a septiembre pasado.
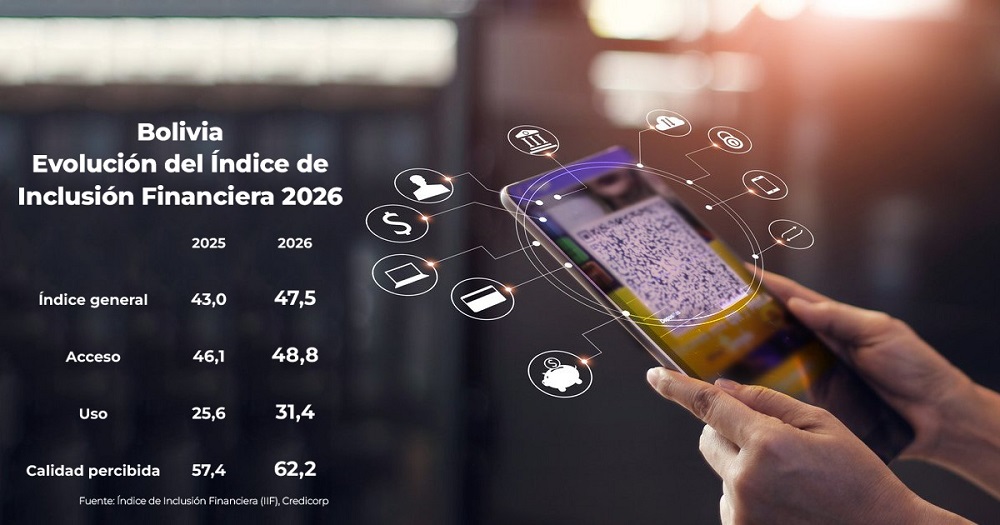
Este resultado se tradujo en el mayor avance histórico registrado por el país en el Índice de Inclusión Financiera (IIF) elaborado por Credicorp, impulsado por mejoras en las tres dimensiones que analiza el reconocido indicador desde 2021: Acceso y Uso de los productos y Calidad percibida del sistema financiero.
Siguiendo la ruta de la región en el último quinquenio, se redujo la brecha de género en inclusión financiera en el país: entre 2021 y 2025 el puntaje de inclusión financiera de las mujeres bolivianas creció en 4,4 puntos y la brecha con relación a los varones bajó de 3 a 2,2. No obstante, todavía queda mucho trecho por recorrer: “A pesar de las mejoras, persisten brechas importantes. Las mujeres aún registran menores tasas de acceso y uso de productos financieros y ahorran menos”, asegura el informe Brechas de género en inclusión financiera al analizar los resultados del IIF.
De la misma forma y a pesar de que los niveles de penetración siguen siendo bajos respecto de los países de la región, el acceso a la cobertura de seguros (un pilar en la inclusión financiera) evidencia que el sistema financiero se convirtió en el principal canalizador de los seguros donde los productos de desgravamen garantizaron un flujo constante de primas de pólizas de vida al mercado, mientras que los microseguros se convirtieron en la puerta de acceso a la cobertura de riesgos.
Sin billetes ni monedas
Las cifras muestran que en poco tiempo el país se encaminó decididamente por la ruta digital ya que año tras año, es más reducido el uso de monedas y billetes al momento de efectuar operaciones financieras. Así, al primer semestre del año, cada boliviano depositado en el sistema financiero circuló tres veces a través de pagos electrónicos (en 2020 el Índice de Rotación de Depósitos, IRD elaborado por el BCB fue de 1,2) mientras que los pagos digitales representaron el 46% del total (el 54% fueron en efectivo); la cifra que cobra magnitud si se considera que hace apenas cuatro años (2022) el 81% de los pagos era en efectivo y solo el 19% por canales digitales.
“La infraestructura de pagos minorista facilitó el procesamiento seguro, eficiente y oportuno ante una creciente demanda de pagos electrónicos, impulsada principalmente por la consolidación de los pagos inmediatos y la billetera móvil”, dice el IEF del BCB.
Según el Boletín mensual del Sistema de pagos del ente emisor, el sistema de pagos minorista procesó hasta septiembre de 2026 Bs 1.235 millones (21 % respecto del mismo período de 2025) y 2.251 millones de transacciones (83 % más).
El monto más elevado correspondió a las Órdenes Electrónicas de Transferencias de Fondos (OETF) por Bs985.743 millones. Destaca el crecimiento de las transacciones con billetera móvil. “Las operaciones con billetera móvil crecieron en mayor proporción (110%) de Bs47.415 millones a Bs99.508 millones”.
La efectividad de este mecanismo trascendió las fronteras. Ahora, Altoke de BancoSol y GanaMovil del Banco Ganadero se conectan directamente con los sistemas de pago de Argentina y Brasil facilitando la realización de pagos por QR desde el dispositivo móvil sin necesidad de realizar la compra previa de divisas o criptoactivos.
La otra cara del QR
Poco antes de la pandemia, Liliana C. emprendió el negocio de la venta de fruta en la zona sur de La Paz. Gran parte de sus productos provienen de su natal Caranavi y Alto Beni. Hace un par de años, Liliana y su esposo, Claudio, decidieron subir el puesto callejero a un camión para facilitar el traslado de la mercadería. Así, de jueves a domingo, el vehículo recorre las plazas de Irpavi, Obrajes y Achumani.
Casi al mismo tiempo, decidieron llevar el motorizado por la autopista digital e incorporaron los cobros por QR a través de billeteras móviles. “La mayoría de las caseritas me paga por QR. En efectivo, ya no”, dice Liliana mientras verifica en el móvil la llegada de un pago. Al fondo, otro casero con abundantes bolsas en cada mano se despide mientras le recomienda a viva voz “¡No te olvides mandarle el QR a mi esposa!”. Liliana asiente confiada.
El QR me conviene “porque el pago llega cabalito y ya no hay que dar cambio”, explica la emprendedora que, a pesar del pedido de sus caseros que querían pagar con tarjeta, descartó sumar un POS al negocio debido al costo que representa el uso del dispositivo.
La historia cambia con los proveedores de fruta. “Tengo que pagarles en efectivo porque en Los Yungas no saben del QR. No hay internet y, de paso, está saturado Entel y por eso no lo manejan; en realidad, no saben mucho del QR en los pueblos”, reflexiona.
Liliana forma es una de los cientos de miles de bolivianos que, a diario, utilizan el código para recibir pagos. Ella, también, es parte de ese mayoritario grupo de usuarios que solo se relacionan con el sistema financiero para realizar pagos y cobros a través de una billetera móvil y una cuenta de ahorro dedicada exclusivamente a ese fin. Por temor a lo que pueda ocurrir en la economía, dice, sacará sus ahorros de la cuenta bancaria para guardarlos en casa. Eso sí, es codeudora del crédito que obtuvo su esposo para la compra del camión y del capital de operaciones para comprar fruta. “No quiero prestarme más; el interés es alto”, dice Liliana. No conoce de otros productos de ahorro o crédito y tampoco se anima a obtener un seguro para ella, el camión o su mercadería.
cardenas2.jpeg
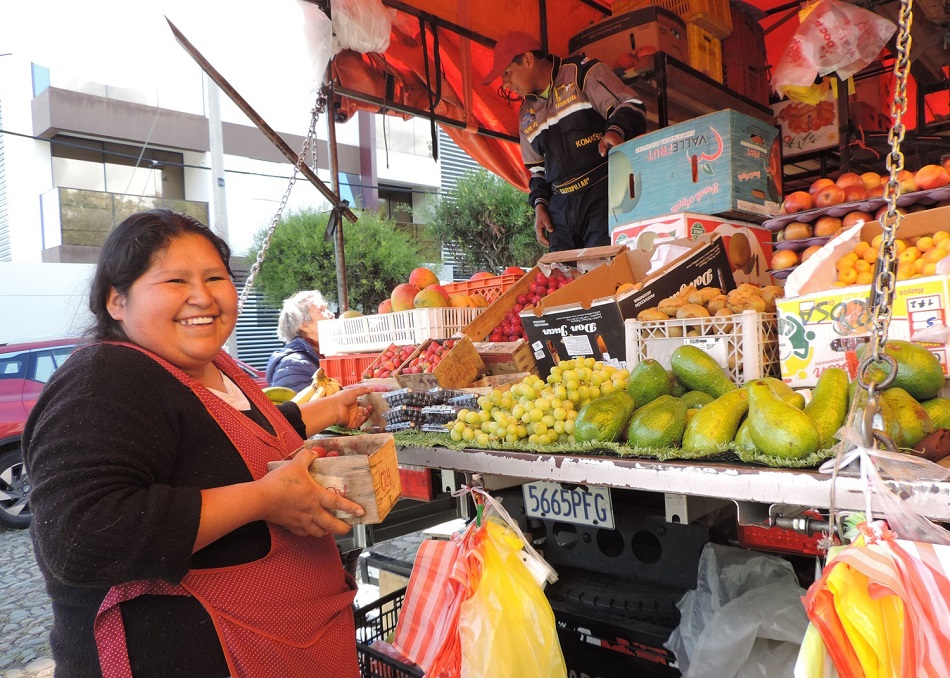
Liliana C. atiende su puesto móvil de venta de frutas en Achumani.
Un paso más allá
El testimonio de Liliana evidencia que el crecimiento de las transacciones digitales no significa, necesariamente, que las personas estén ahorrando más, que acceden a mayor financiamiento formal o que cuentan con los mecanismos adecuados de protección de sus actividades económicas.
La reciente edición del Informe de Inclusión Financiera de Credicorp identifica este extremo: el 59% de los bolivianos no cuenta con productos de crédito formales y el promedio de tenencia a productos crediticios mantiene en 0,5 desde 2021. No obstante, el promedio de la tenencia de productos ahorro o seguros subió a 2,3 puntos (el promedio de la región es 2,1).
A septiembre de 2026, explica el presidente del Colegio de Economistas de Tarija, Fernando Romero, “la ASFI registra 10.982 puntos de atención financiera, 19,36 millones de cuentas de depósito y aproximadamente 1,94 millones de prestatarios. Sin embargo, el Índice de Inclusión Financiera de Credicorp 2026 sitúa a Bolivia en 47,5 puntos, con 48,8 en acceso, 31,4 en uso y 62,2 en calidad percibida. Esta diferencia evidencia que la población ha incorporado los medios digitales con mayor rapidez que los productos financieros de mayor profundidad”.
El principal desafío, agrega, “es convertir la bancarización transaccional en inclusión económica efectiva, promoviendo ahorro formal, crédito productivo, seguros accesibles y protección patrimonial. En otras palabras, no basta con incorporar usuarios al sistema: hay que lograr que puedan mejorar sus condiciones económicas mediante él”.
Contracción
La fotografía de la inclusión financiera boliviana fue tomada en un contexto económico desafiante que se agravó por el aumento de la inflación, la incertidumbre sobre el rumbo de la economía y la presión por el tipo de cambio, entre otros factores.
El último reporte del BCB sobre la estabilidad del sistema financiero al primer semestre de 2026 advierte de un desempeño en un “contexto de política monetaria contractiva y entorno macroeconómico y social complejo”. Un análisis de los ciclos crediticio y económico de este período establece que “nos encontramos en la fase contractiva de los dos ciclos lo que se traduce en una menor actividad económica y un menor dinamismo crediticio”.
La evaluación externa es coincidente. El último Panorama económico de América Latina y El Caribe a octubre de 2026 elaborado por el Banco Mundial da cuenta de que Bolivia registrará tasas de crecimiento negativas del PIB real este (-2,8%) y el próximo año (-1,4%) con lo que se convertirá en el único país de la región en reportar cifras negativas por cuatro años consecutivos (2024-2027).
El mismo documento muestra que Bolivia es el único país de Latinoamérica y El Caribe que registra el aumento de la tasa de pobreza entre 2023 y 2026 por encima del 20% de la población.
En este contexto, ¿por qué los avances de inclusión financiera son importantes para un país como Bolivia? Porque la Inclusión financiera es una piedra angular del desarrollo. “Los servicios financieros son esenciales para dotar a las personas de las herramientas necesarias para salir de la pobreza o para evitar que caigan en ella”, asegura el Banco Mundial en la más reciente versión del Global Findex, la principal base de datos mundial sobre el tema.
Así, las experiencias desarrolladas por algunas entidades financieras muestran que no solo es posible asumir el desafío de asegurar que el financiamiento llegue a actividades productivas y segmentos de la población con necesidades reales en condiciones compatibles con la sostenibilidad del sistema.
Experiencias positivas
Con dos niños en edad escolar y una bebé de brazos, Susana decidió tomar las riendas de su hogar, dejó el pequeño puesto de venta de embutidos caseros en la ciudad de El Alto y comenzó una nueva vida en Santa Cruz de la Sierra. Un incipiente negocio de jugo de limón en balde y afanosas jornadas de lavado de ropa le proveían el sustento para ella y sus tres hijos además de lo justo para pagar las deudas que había heredado de su expareja en tres entidades financieras. Con el tiempo, el negocio prosperó y se diversificó por lo que un préstamo bancario posibilitó la compra de un terreno en una zona alejada de la ciudad.
Nuevamente, la adversidad tocó a la puerta. A plena luz del día los ladrones ingresaron por la fuerza a su vivienda. Fue una señal. Susana decidió vender la propiedad y volver a su tierra natal donde levantó desde cero el negocio de los embutidos artesanales.
Casi sin pensarlo comenzó a vender menudencias de pollo al por menor. Funcionó. Al poco tiempo, los pocos kilos de menudencia se multiplicaron y casi de inmediato cedieron paso a la carne de pollo como actividad principal del negocio bautizado como Pollos Fenix, al igual que la mitológica ave que tiene la capacidad de renacer de sus propias cenizas. Con los años y el imprescindible financiamiento bancario logró comprar un puesto de venta en el corazón del comercio en El Alto, equipar los dos negocios, darle forma a su nueva vivienda y, además, contar con capital de operaciones.
Hace poco el Banco con el que empezó su negocio le otorgó un reconocimiento como una de las emprendedoras que se benefició, por primera vez, del capital obtenido con la colocación de Bonos en el mercado de valores local. “Nunca pensé que el Banco me iba a premiar”, dice con la emoción convertida en lágrimas.
cardenas0.jpeg
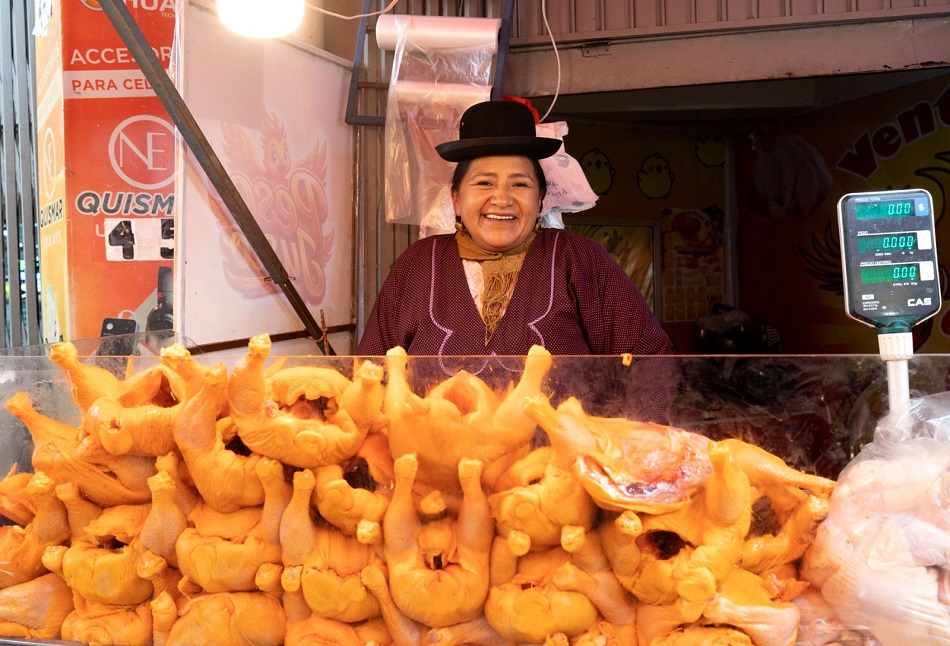
Susana C. en su puesto Pollos Fenix en la ciudad de El Alto
En los últimos años, varias entidades financieras decidieron que su rol puede ir más allá de otorgar créditos y captar ahorros para convertirse en una plataforma que articule financiamiento, capacitación, redes empresariales, asistencia, innovación y promoción de emprendimientos con impacto económico, social y ambiental.
En esta senda, se registran avancen hacia modelos más integrales y con perspectiva de género. Aunque no todas las iniciativas tienen el mismo grado de incorporación de las finanzas sostenibles y cada una tiene una orientación particular, todas ellas profundizaron la inclusión.
Red Mujer
Desde 2017, Red Mujer del Banco Económico desarrolla una propuesta integral de respaldo a las mujeres en sus roles social y productivo con el fin de reducir las barreras de acceso al sistema y, al mismo tiempo, ofrecer servicios financieros y no financieros ajustados a sus necesidades y su entorno a través de:
- Inclusión financiera: acceso a microcréditos con tasa especial para capital de operaciones o inversión, seguros gratuito y networking.
- Desarrollo empresarial: capacitación en finanzas personales, marketing, planificación, transformación digital y gestión de los negocios.
- Capital semilla y mentoría: el Reconocimiento anual Red Mujer distingue los emprendimientos liderados por mujeres y acompaña su desarrollo. La versión 2026 del Premio evaluó 1.034 postulaciones de mujeres emprendedoras en siete departamentos del país.
Avanza Mujer
Avanza Mujer de BancoSol es una de las experiencias más completas porque aborda la inclusión financiera desde una perspectiva integral: no se limita a ofrecer crédito a las mujeres, sino que combina soluciones financieras con servicios de valor agregado como capacitación financiera y empresarial, formación en marketing, herramientas digitales, generación de redes y fortalecimiento empresarial. Avanza Mujer representa una evolución de las microfinanzas hacia un modelo que acompaña y fortalece el ciclo de vida de los negocios liderados por mujeres.
En esta línea, realizó dos emisiones de Bonos Sociales Avanza Mujer, movilizando recursos del mercado de capitales para ampliar el acceso al financiamiento y generar oportunidades de crecimiento para las emprendedoras bolivianas. La primera emisión de junio de 2024 fue por Bs 205,8 millones; en agosto de 2025 se efectuó la segunda emisión por Bs 150 millones.
Esta visión se refleja en la composición de su cartera: 176.744 mujeres que representan el 46,48% del total de los préstamos de la entidad.
Mujer BDP
El programa del estatal Banco de Desarrollo Productivo vincula el financiamiento con la inversión productiva y la asistencia técnica a través de dos productos:
- Semilla Mujer: dirigido a mujeres que inician una actividad productiva.
- Jefa de Hogar: para mujeres con emprendimientos en funcionamiento.
Ambos se complementan con el acompañamiento comercial para fortalecer la capacidad de gestión de las emprendedoras y, de esta forma, consolidar sus negocios.
A diciembre de 2025, la cartera bruta de créditos del Programa Mujer BDP llego a Bs 881,2 millones, lo que representa una tasa de crecimiento del 42% respecto de 2024. El programa benefició a 16.722 mujeres activas, lo que significó un crecimiento del 38% con relación a la gestión pasada.
BancoFIE
Marca Magenta de Banco FIE trasciende la intermediación financiera para convertirse en un modelo de gestión y liderazgo que recorre de manera transversal las actividades de la entidad con el fin de promover una mayor participación de las mujeres en espacios de liderazgo y toma de decisiones.
Es un eje que acompaña el diseño de productos financieros hasta el impacto final. El objetivo es generar un efecto positivo en la comunidad con un mayor acceso de mujeres a servicios financieros integrales. Así, a diciembre de 2025, 784.073 mujeres que representan el 53% del total, eran clientas de la entidad; de este grupo, casi el 79% son jefas de hogar y sus ingresos son los únicos que sostienen su familia, el 31,8% de ellas vive en el área rural y el 68% tiene ingresos de hasta Bs 4.000.
Mujer Sin límites
El programa de la IFD Pro Mujer, integra el crédito digital con enfoque de género, la apertura de cajas de ahorro con tasas preferenciales, el acceso a servicios de salud, la educación financiera, la asistencia técnica personalizada y la conformación de una red de emprendedoras.
Con 69% de sus clientes mujeres, el programa de la IFD busca que las emprendedoras no solo accedan a recursos financieros para impulsar sus negocios, sino que desarrollen conocimientos para una adecuada gestión financiera, fortalezcan su capacidad de ahorro, mejoren su resiliencia económica y accedan a servicios de salud y protección del entorno familiar.
Seguros inclusivos
Un elemento fundamental para profundizar la inclusión financiera es aumentar la cobertura de seguros como mecanismo de protección y resiliencia de las familias bolivianas. Aunque el índice de penetración (el indicador que mide la relación entre la venta de seguros y el PIB) avanza, lo hace a paso lento. “Seguimos alrededor de 1,4% a 1,6% del PIB, contra un promedio latinoamericano cercano a 3,2%. Hace una década estábamos en torno a 1,5%”, explica el experto en seguros y director de Conecta Bolivia IA, Antonio Arauco.
En contraposición, aclara que lo positivo es la resiliencia. “En 2024, en plena escasez de divisas, el mercado superó por primera vez los USD 1.000 millones en producción. Eso demuestra que la demanda de protección existe y que las aseguradoras supieron sostener su cartera en un entorno adverso”.
Sin embargo, para hablar de inclusión, advierte, “el indicador clave no debería ser solo primas sobre PIB, sino cuántos bolivianos tienen al menos un seguro y cuántos lo usan cuando ocurre un siniestro”.
En este proceso, la bancaseguros (seguros canalizados a través del sistema financiero) funcionó porque resolvió el problema más caro del seguro masivo: la distribución. “Las entidades financieras ya tenían al cliente, la confianza, el punto de atención en todo el país y el mecanismo de cobro (el débito en cuenta o la cuota del crédito). La aseguradora puso el producto y el respaldo técnico”.
Para profundizar el acceso a la cobertura de un seguro, Arauco sugiere, entre otras medidas, aprovechar la infraestructura de pagos que ha desarrollado el país. “El QR se volvió parte de la vida diaria y alrededor del 80% de la población usa internet. Lo que falta es que el seguro viva donde la gente ya está: en la billetera móvil, en la app del banco, en el mensaje de WhatsApp”.
Desafío
Las cartas están sobre la mesa. El gran desafío es pasar al siguiente nivel de las finanzas inclusivas y que próximo gran indicador de éxito no sea solamente cuántas personas utilizan una billetera móvil, sino cuántas pueden transformar esa conexión construida con esfuerzo en ahorro, oportunidades de crecimiento y bienestar económico.